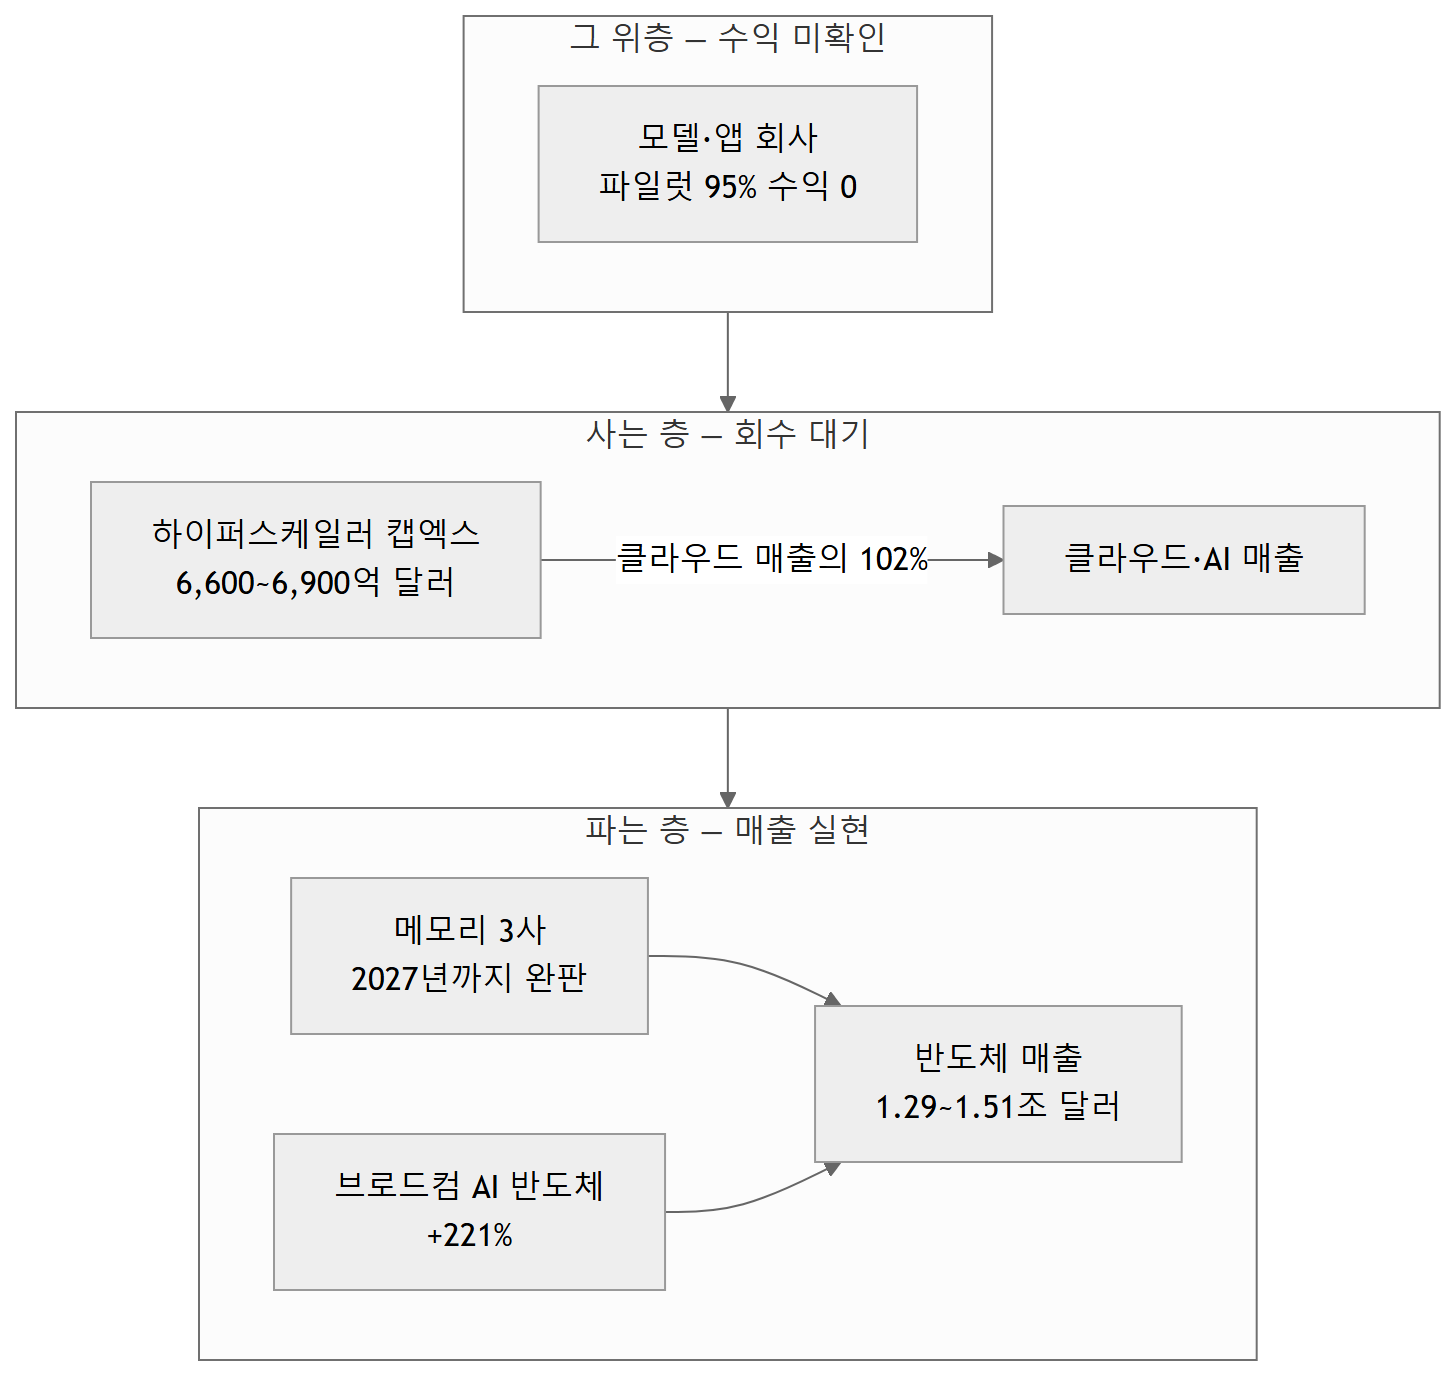
2026년 반도체 매출은 사상 처음 1조 달러를 넘고, 하이퍼스케일러 다섯 곳의 설비투자는 6천억 달러를 넘는다. 같은 해에 오픈AI CEO 는 투자자들이 과열됐다고 인정했고, 골드만삭스의 대표적 회의론자는 "언젠가는 돈을 벌어야 한다"고 했다. 거품인가 아닌가. 이 글의 답은 "어느 층에서 보느냐에 따라 다르다"이다. 반도체를 파는 층은 매출이 실현되고 있어 거품이 아니고, 그 반도체를 사는 층은 클라우드 매출보다 많은 돈을 쓰고 있어 회수 위험을 안고 있다. 두 층을 섞어 놓으니 논쟁이 끝나지 않는다.
파는 쪽은 숫자가 실현되고 있다
세계반도체무역통계기구(WSTS)의 2026년 봄 전망은 올해 반도체 시장이 90% 성장한 1조 5,100억 달러에 이르고, 메모리 부문만 약 250% 늘어 8천억 달러를 넘는다고 봤다. 2027년에도 27% 더 자라 1조 9천억 달러가 된다는 전망이다. IDC 는 2026년 4월 29일 조금 보수적인 1조 2,900억 달러(전년 대비 52.8%)를 내놨고, DRAM 만 177% 성장한 4,186억 달러로 잡았다. 기관마다 폭은 다르지만 1조 달러 돌파 자체를 의심하는 곳은 없다.
브로드컴이 2026년 9월 2일 어닝콜에서 낸 회계연도 3분기 실적이 이 전망의 실물 증거다. 분기 매출 296억 달러로 전년 대비 86% 늘었고, 그중 AI 반도체 매출이 167억 달러로 221% 늘었다. 4분기 AI 반도체 매출 가이던스는 217억 달러, 전년 대비 236% 다. 혹 탄 CEO 는 2027 회계연도 AI 매출 약 1,150억 달러, 2028년 약 2,300억 달러를 목표로 제시하며 "앞으로 2년간 이 고객들에게 3,500억 달러어치 AI 반도체를 출하하겠다"고 했고, 그 물량의 공급은 확보됐다고 덧붙였다. 3분기 숫자는 전망이 아니라 이미 청구서가 나간 돈이고, 2년 뒤 숫자는 공급 계약이 잡힌 돈이다. 메모리 3사가 2027년까지 생산능력을 다 팔았다는 것도 같은 맥락이다. 반도체 층에서 거품을 찾으려면 주문이 취소돼야 하는데, 지금은 주문이 밀려 있다.
사는 쪽은 클라우드 매출보다 많은 돈을 쓴다
문제는 그 반도체를 사는 쪽이다. 퓨처럼그룹이 2026년 2월 12일 정리한 가이던스에 따르면 아마존 2천억 달러, 알파벳 1,750억~1,850억 달러, 마이크로소프트 1,200억 달러 이상, 메타 1,150억~1,350억 달러, 오라클 500억 달러. 다섯 회사 합계가 6,600억~6,900억 달러로 2025년의 약 3,800억 달러에서 거의 두 배다. IDC 도 하이퍼스케일러 설비투자가 50% 늘어 약 6천억 달러에 이른다고 봤다.
이 돈이 어디서 나오는지가 핵심이다. UBS 추정을 야후파이낸스가 2026년 8월 23일 전한 바로는 아마존, 알파벳, 마이크로소프트는 2026년 클라우드 매출의 약 102% 를 설비투자에 쓴다. 2027년 99%, 2028년 94% 로 내려오지만 3년 내내 클라우드에서 버는 돈 전부를 다시 땅과 칩에 묻는 셈이다. 2026년부터 2028년까지 누적으로 알파벳 약 9,380억 달러, 메타 6,830억 달러, 마이크로소프트 6,720억 달러, 아마존 6,280억 달러다.
반론: 거품이라고 당사자들이 인정했다
샘 올트먼은 2025년 8월 기자들과의 저녁 자리에서 이렇게 말했다. "거품이 생길 때는 똑똑한 사람들이 진실의 씨앗 하나에 과하게 흥분한다. 투자자 전체가 AI 에 과열됐느냐고 묻는다면 내 대답은 그렇다다." 골드만삭스의 짐 코벨로는 2026년 6월 5일 포춘 인터뷰에서 "언젠가는 돈을 벌어야 한다. 지난 몇 년간 우리는 거기서 더 멀어졌다"고 했다. 같은 기사가 인용한 MIT 연구에서 기업 AI 파일럿의 95% 는 수익이 0 이었고, EY 조사에서는 기업 99% 가 AI 관련 손실을 보고했다. 골드만은 AI 인프라에 7조~8조 달러가 들어갈 것으로 본다. 당사자와 은행이 거품이라는데 더 따질 게 있느냐는 반론이다.
이 반론은 맞다. 그런데 올트먼과 코벨로가 말한 거품은 셋째 층, 그러니까 모델과 앱을 만드는 회사들의 가치평가와 그 아래 기업 고객의 회수 문제다. 올트먼은 같은 자리에서 AI 가 아주 오랜만에 나온 가장 중요한 일이라는 데도 "그렇다"고 답했다. 코벨로가 문제 삼은 것도 칩 수요가 아니라 그 칩으로 돈을 버는 데 실패하고 있는 기업 고객이다. 두 사람 다 반도체 매출이 허수라고 말한 적은 없다. 2000년 통신 거품 때 광섬유는 실제로 깔렸고, 망한 건 광섬유를 깐 회사였지 유리를 판 회사가 아니었다. 그때와 다른 점이 있다면 지금은 유리를 파는 회사가 2027년치 주문까지 받아뒀다는 것이다.
터진다면 반도체가 아니라 그 위층에서 터진다
그래서 내 판단은 이렇다. 거품은 있다. 다만 터지는 자리는 반도체가 아니다. 반도체는 이미 돈을 받았고, 하이퍼스케일러는 클라우드 매출로 버티고 있으며, 회수가 안 된 돈은 그 위층에 쌓여 있다. 롱일드가 2026년 3월 정리한 대로 구글 클라우드는 2025년 4분기 전년 대비 48%, 애저의 AI 관련 매출은 39% 성장 중이라 사는 층이 당장 무너질 조짐은 없다. 무너진다면 클라우드 매출의 102% 를 쓰는 구조가 3년 뒤에도 94% 에 머물 때, 그리고 그 위층에서 파일럿 95% 가 여전히 수익 0 일 때다.
개발자에게 이 층위 구분이 뜻하는 건 두 가지다. 첫째, 인프라 가격은 내려오지 않는다. 메모리 3사가 2027년까지 완판인 상태에서 서버와 클라우드 인스턴스 값이 내릴 이유가 없다. 둘째, 모델 API 가격은 내려온다. 위층의 회사들은 회수 압박 때문에 점유율을 사야 하고, 그 수단이 가격이다. 그러니 자체 GPU 를 사서 모델을 돌리는 계획은 지금 세우면 안 되고, API 로 쓰는 계획은 가격이 더 내려올 것을 전제로 세워도 된다. 거품이 터지든 안 터지든 이 두 방향은 같다.
참고 자료
- WSTS, 2026년 봄 반도체 시장 전망
- IDC, 2026년 반도체 시장 전망: AI 슈퍼사이클의 도래 (2026-04-29)
- BigGo Finance, 브로드컴 2026년 3분기 어닝콜: AI 매출 167억 달러, FY2027 1,150억·FY2028 2,300억 가이던스 (2026-09-02)
- 퓨처럼그룹, AI 캡엑스 2026: 6,900억 달러 인프라 질주 (2026-02-12)
- 야후파이낸스, 하이퍼스케일러가 클라우드 매출의 102% 를 캡엑스에 쓴다 (2026-08-23)
- 포춘, 골드만의 AI 회의론자 코벨로 "언젠가는 돈을 벌어야 한다" (2026-06-05)
- 포춘, 월가와 AI 거품, 샘 올트먼 (2025-08-19)
- 롱일드, AI 캡엑스 붐: 거품인가 인프라 슈퍼사이클인가 (2026-03-05)
'IT' 카테고리의 다른 글
| Playwright intercepts pointer events 해결 (0) | 2026.09.14 |
|---|---|
| Playwright 파일 업로드, input 없는 사이트 처리법 (0) | 2026.09.13 |
| 프론트엔드 프레임워크 2026, 시그널이 표준이 되고 논쟁은 끝났다 (0) | 2026.09.13 |
| 티스토리 이미지 업로드 URL 만료, 서명 주소를 저장하면 안 되는 이유 (0) | 2026.09.12 |
| 주니어 개발자 채용이 줄었다는 말의 진짜 의미 (0) | 2026.09.12 |